
第I部 わが国を取り巻く安全保障環境
第4節 防衛生産・技術基盤をめぐる動向
民生分野での技術発展は著しく、それに由来する先進技術が、戦闘のあり方を一変できるほどになっており、産業・技術分野における優劣は国家の安全保障に大きな影響を与える状況にある。このようななかで、諸外国は、自国の防衛生産・技術基盤を維持・強化するため、各種の取組を進めている。
まず、技術的優越を確保するため、各国は国防研究開発への投資を拡大している。例えば、米国は約31兆円の政府負担研究費1のうち約半分が戦争省によるものである。
また、戦争省の内部組織である国防高等研究計画局(DARPA:Defense Advanced Research Projects Agency)も、米軍の技術的優位性の維持を目的に、企業や大学などにおける革新的研究に積極的に投資を行っており、2026米会計年度においても約49億1,600万ドルの予算を要求2している。
さらに、国防イノベーションユニット(DIU:Defense Innovation Unit)では、民生の先端技術を安全保障分野の課題解決に活用するために、先端技術を持った企業と戦争省との橋渡しをする役割を担っている。AI(Artificial Intelligence)、自律技術、サイバーなど6つの分野を中心に、これまでに450の企業との契約を生み出しており、2023年度においても企業から提案を受けた10の民生ソリューションを試作段階から量産段階へ移行させている3。
軍民融合を国家戦略として推進する中国は、2025年5月に「新時代の中国の国家安全(原題:新時代的中国国家安全)」と題した白書において、新興領域(ネットワーク、データ、AI、生物、核など)の発展を国家安全の新たな領域と位置付けるとともに、先端技術の加速的発展が安全保障環境に深刻な影響を与えると指摘している4。
英国やオーストラリア、NATO(North Atlantic Treaty Organization)でも、近年の装備品開発におけるデュアルユース技術の活用を受け、先進的な民生技術の取込みを目的として、民間の革新的な研究開発に対して資金提供を行っている。英国では、2025年7月に国防省内に新設された防衛イノベーション統括組織(UKDI:UK Defence Innovation)を通じて、革新的な防衛企業に対して年間約4億ポンド(約768億円)以上を投資するとしている5。
オーストラリアでは、2024年9月、防衛イノベーション科学技術戦略(IS&T Strategy:Defence Innovation, Science and Technology Strategy)を策定した。本戦略は、国防省、産業界、大学、研究機関、そして国際パートナーとの緊密な連携を通じて、IS&T能力の開発と実用化に向けた統合的かつ安全なアプローチを10年間のビジョンとして示し、オーストラリア軍に非対称的な能力を提供することとしている6。また、NATOでは、加盟国が民間セクターや学界と協力して、欧米の安全保障に高度な新技術を利用できるようにすることを目的として、2022年4月に北大西洋防衛イノベーションアクセラレータ(DIANA:Defence Innovation Accelerator for the North Atlantic)を設立した。2025年12月、2026年チャレンジプログラムへの参加企業としてNATO加盟24カ国から150社の先駆的企業を選定したことを発表し、選ばれた企業は、NATOが示す10の重要な防衛・安全保障上の課題(エネルギー、宇宙作戦、無人システムなど)に対処するためのデュアルユース技術を開発することとしている7。
また、各国ではAI・量子・半導体などの先進技術の安全保障への適用および管理を積極的に推進している。
AI技術については、2026年1月、米戦争省が、「AI加速戦略」を発表した。AIを破壊的な技術と位置付け、あらゆる部隊において「AIファースト」の戦闘部隊となることで、米国の軍事AIの優位性を加速するよう指示をしている。そのためには、既存のワークフローにAIを統合するだけではなく、AIを戦術、戦闘技術および戦い方の開発、装備品の実験プロセスならびに軍事演習に意味のある形で組み込むこととしている8。中国は、2025年8月、「AIプラス」行動のさらなる実施に関する意見を発表し、2035年までの三段階目標を掲げ、AIを社会・経済全域に深く融合し新質生産力と知能社会を育成する行動を提言している。また、2025年7月にはAIへのユニバーサルアクセスを確保するため、グローバル・サウスへの支援を表明している9。
量子技術については、量子コンピューティング技術や量子暗号通信技術などがあり、各国が研究開発を進めている。米国は2018年に国家量子イニシアチブ(NQI:National Quantum Initiative)法を制定し、2026年1月、上院で再承認法案が提出された。NQI法のもと、連邦政府全体、そして産業界や学術界と連携した量子情報科学研究開発の取組を進めている。その中で、DARPAは量子のベンチマークプログラムの第2フェーズとして、量子超越に影響を与える可能性のあるアプリケーションの研究結果を発表した10。中国では、習近平(しゅうきんぺい)国家主席が2024年6月の演説の中で量子技術も優先事項に挙げており、各種の大規模な支援を実施している。量子コンピューティングでは、同年に504量子ビットを搭載した「天眼504」という超電導量子コンピュータを導入したとされている。量子暗号通信では、既に導入されている量子通信衛星「墨子号」に加えて、2027年に量子通信用の高軌道衛星を打ち上げ、長距離通信の実現を目指している11。
先進半導体については、各国で重要な戦略物資として扱われている。米国では、2025年7月、「一つの大きな美しい法案(OBBBA:the One Big Beautiful Bill Act)」を制定した。本法律により、半導体製造施設や設備への投資について、税額控除が拡大し、減価償却についても優遇されることで米国内の半導体製造基盤の拡充を図るとされている12。EU(European Union)では、欧州Chips Actを施行し、そこで半導体を経済、社会機能、防衛および安全保障に不可欠であると位置づけている。本規則により、次世代半導体技術の設計、製造、システム統合を可能にするための能力構築を促進している13。
さらに、諸外国は自国の防衛生産基盤を国防に必要な要素ととらえ、防衛産業政策に関する政策文書の発表や防衛産業を担当する組織の設置により政策実行体制を整えており、国内企業参画支援や輸出の促進など、防衛生産基盤の維持・強化のために様々な取組を進めている。
米国は、2024年1月に発表した国家防衛産業戦略(NDIS:National Defense Industrial Strategy)において、時代に即した強固な防衛産業基盤を構築するため、強靱なサプライチェーン、労働力の即応性、柔軟な取得、経済的抑止という4つの長期的な戦略的優先事項を設定した。また、これらの達成のために同盟国や友好国との協力の強化や、企業などに対する財政支援、調達手法の改善といった各種の取組を進めていくという考えを示した。さらに、同年10月にはNDISの実現のため、インド太平洋地域への投資を通じた抑止力強化など6つの取組を含む実行計画(Implementation Plan)を発表した。第2期トランプ政権では2025年11月に取得変革戦略(Acquisition Transformation Strategy)を発表し、装備品取得方式の戦時態勢への移行や、新技術や先進能力の迅速な配備、産業基盤の強化を図るとしている。
英国は、2025年6月に発表した戦略防衛見直し(Strategic Defence Review)を履行可能にする産業基盤の確保を目的として、同年9月に防衛産業戦略(Defence Industrial Strategy)を策定した。防衛を成長の原動力として英国の雇用・産業・イノベーションを支援し、脅威を抑止し、欧州・大西洋地域の安全保障を強化するために調達を改革し、産業基盤の拡大を図ることが盛り込まれている。
オーストラリアは、2016年に国防産業担当大臣のポストを設置している。また、2021年に防衛産業支援のワンストップ組織である防衛産業支援オフィス(Office of Defence Industry Support)を設置し、中小企業の防衛産業参画支援や資金援助を行っている。2024年2月に発表した防衛産業発展戦略(DIDS:Defence Industry Development Strategy)では、7つの国防産業最優先事業を策定するとともに、それらを実現するため事業者に対する職能訓練の提供や補助金の交付、官民交流などの国防産業界との連携強化を行うこととした。引き続いて同年10月、オーストラリア誘導武器・弾薬事業計画(GWEO:The Australian Guided Weapons and Explosive Ordnance Plan)を公表し、当初は長距離ミサイルを国外(米国およびノルウェー)から取得しつつ、国内で新たなミサイル製造施設の建設に着手し、2027年から初期生産開始予定であることを発表した。一方艦船建造については2024年12月に海軍造船・維持計画(Naval Shipbuilding and Sustainment Plan)を発表し、必要となる施設整備計画の概要などを明らかにした。
EUは、2024年3月に初の欧州防衛産業戦略(EDIS:European Defence Industry Strategy)を発表し、EU域内での防衛関連の貿易額や共同調達の割合の数値目標を定めるとともに、欧州防衛産業の競争力と即応性を強化するため、財政的支援や各国との関係強化などの一連の行動を提示している。
さらに2025年3月、欧州防衛白書 ─ 2030年(White Paper for European Defence – Readiness 2030)に向けた即応態勢を発表し、不足装備品の重点的生産、共同調達の拡大、EUとウクライナの防衛産業のインテグレーションの深化を通じての同国への支援などの取組を通じて、EUの防衛産業の戦闘即応性の向上を図るとしている。
また、2025年4月には、武器輸出に関する共通方針文書(Common Position 2008/944/CFSP)(2008年制定)を約6年ぶりに改訂した。加盟国が輸出許可判断の際に考慮すべき人道や人権に関する国際法規違反、輸出品の転用や第三国への輸出といったリスクをより明確化しているほか、特に、エンドユーザー管理の強化を加盟国に求めている。
韓国は、2021年に施行された防衛産業発展・支援法と防衛科学技術革新促進法により、国内防衛産業の能力向上や高い自己完結性の獲得を目指している。さらに、防衛事業庁(DAPA:Defense Acquisition Program Administration)は、装備品調達の際は国内産業への波及効果も考慮して装備品の調達を行う政策や、海外企業と国内企業との協力や海外企業による国内企業の製品の使用を促進する政策を発表している14。
また、装備品の輸出は、当該国間の関係強化や、防衛生産・技術基盤の強化に資するものでもあり、各国は戦略的に取り組んでいる。例えば、英国は、国際通商省や内務省など他省庁とも協力して省庁横断的に輸出支援に取り組むことを防衛安全保障産業戦略(DSIS:Defence and Security Industrial Strategy)にて発表している。
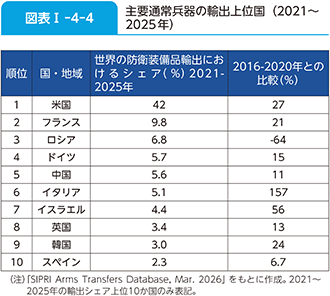
装備品の輸出額では、米国・ロシア・欧州・中国が引き続き上位を占めている一方で、オーストラリアでは輸出戦略が策定された15。また、韓国では輸出支援組織を設置し16、輸出のための研究開発の資金援助を行うなど、各国は様々な取組により装備品の輸出を積極的に促進している。
参照図表I-4-4(主要通常兵器の輸出上位国(2021~2025))、IV部2章1節(防衛生産基盤の強化)、IV部2章2節(防衛技術基盤の強化)
1 米国立科学財団の科学技術指標に関するHPによる。
2 2026会計年度のDARPAの予算要求資料による。
3 DIUのHPによる。
4 2025年に中国は「新時代の中国の国家安全」を発表した。
5 英国政府HPおよびRUSI報告書による。
6 豪州国防省HPによる。
7 NATOのHPによる。
8 米国戦争省長官指示による。
9 中国政府HPによる。
10 国家量子イニシアチブ法に関する米国政府HPなどによる。
11 CSISの報告書による。
12 CNBC報道などによる。
13 欧州Chips Actの前文による。
14 韓国は、2021年にこれらの政策を含む韓国防衛能力向上政策(Korea Defense Capability policy)の導入を発表した。
15 オーストラリアは2018年に国防輸出戦略を発表している。
16 2018年、防衛産業輸出支援センター(Defense Export Promotion Center)を設立した。
